Domain quartalsabschlüsse.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschlüsse.de um.
Sind Sie am Kauf der Domain
quartalsabschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschlüsse.de kaufen?
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Hochwertigen
Top-Angebote
Produkte zum Begriff Hochwertigen:
-
Mülleimer Zubehör VAR Standascher Dach graphit aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.127,23 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
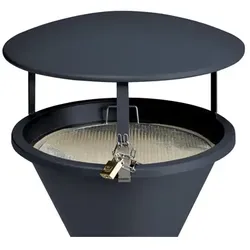
Mülleimer Zubehör VAR Standascher Dach grün aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.126,98 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Wie unterscheiden sich Gewinn- und Verlustrechnungen und welche Bedeutung haben sie für Unternehmen?
Die Gewinn- und Verlustrechnung zeigt die Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums auf. Sie dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistungsfähigkeit und des Erfolgs eines Unternehmens. **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
Top-Angebote
Produkte zum Begriff Hochwertigen:
-
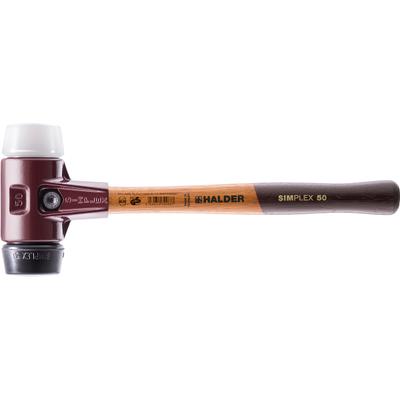
SIMPLEX-Schonhämmer, Stahlgussgehäuse und hochwertigen Holzstiel 30 mmAnwendungsgebiete Garten-/Landschaftsbau, Pflasterarbeiten, Randsteine setzen, Gerüstbau/Zeltbau, Zimmerei, Zaunbau Werkstoff Schlageinsatz 1 Gummikomposition, schwarz mittelhart dämpfend geruchsneutral verschleißarm Schlageinsatz 2 Superplastik,...29,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
8x25 Taschenfernglas mit hochwertigen BaK-4-PrismenDie Schönheit der Natur entdecken, das ist immer wieder ein spannendes Abenteuer. Doch beim Blick mit bloßem Auge bleibt uns viel von der Pracht verborgen. Ob Wandern in den Bergen oder Urlaub in einer norwegischen Fjordlandschaft – mit dem **NATIONAL GEOGRAPHIC 8x25 Taschenfernglas** werfen Sie stets einen genauen Blick auf Flora und Fauna. Ein 800 Meter entferntes scheues Tier so nah sehen, als stünde es nur 100 Meter entfernt? Die **8-fache Vergrößerung** macht’s bei einem **Objektivdurchmesser von 25 mm** möglich. Dabei liegt die **Sehfeldgröße bei 118 m / 1000 m** – Sie sehen also in 1000 m Entfernung ein 118 m breites Sehfeld. Und da liegt der Vorteil gegenüber einem Fernglas mit höherer Vergrößerung: mehr Übersicht! Durch das **größere Sehfeld** finden Sie besonders die Objekte schneller, die gerade in Bewegung sind. Und dann folgen Ihre Blicke bequem Ihrem Lieblingsvogel über den Himmel oder einem niedlichen Rehkitz durch den Wald. **Das Taschenfernglas – leicht in jeder Hinsicht** Neben dem geringen Gewicht ist das **Mini-Fernglas** auch durch die leichte Bedienung alles andere als ein Klotz am Bein. Für ein perfektes Zusammenspiel Ihrer Augen und der **Okulare** stellen Sie den Abstand stufenlos über die **Knickbrücke** individuell ein. Mit der **Mitteltriebfokussierung** und dem **Dioptrienausgleich** schärfen Sie buchstäblich Ihren Blick durch die hochwertige Optik. Für jederzeit perfekten Durchblick mit hellem Bild sorgen die **BaK-4-Prismen (Barium-Kronglas)** und die **Mehrfachvergütung**. Und dank der **Twist-up-Augenmuscheln** freuen sich auch Brillenträger über Weitsicht durch das **Taschenfernglas**. **Immer mehr entdecken – mit dem 8x25 Taschenfernglas** Wechselhaftes Wetter hält Sie von Ihren Entdeckungstouren nicht ab und Sie nehmen für die **Vogelbeobachtung** auch schon mal einen Regenschauer in Kauf? Kein Problem, für solche Fälle ist das **binokulare Taschenfernglas wasserdicht**. Doch es muss nicht immer die Natur- oder Tierbeobachtung sein. Manchmal mischen wir uns auch gerne unter unsere Mitmenschen. Nehmen Sie dazu das **Kompaktfernglas in Dachkant-Bauart** mit auf Konzerte, zu Sportereignissen oder ins Theater. Es lässt sich jeder Zeit **platzsparend in der Nylontasche** verstauen. Und wenn es dann spannend wird, holt es die Ereignisse ganz nah ran. Dabei haben Sie das **Mini-Fernglas** durch den **gummiarmierten Fernglaskörper** stets perfekt im Griff. Lassen Sie den Blick in die Ferne Schweifen und bestaunen Sie mit dem praktischen **NATIONAL GEOGRAPHIC Taschenfernfernglas** jederzeit die Wunder der Natur. **EIGENSCHAFTEN** * Prismen aus hochwertigem BaK-4-Glasmaterial * Wasserdicht * 8-fach Vergrößerung * 25 mm Objektivdurchmesser * Mehrfachvergütung * Extrem kompakt und handlich * Ideal für Wanderungen und als Reisefernglas * Mitteltrieb-Fokussierung * Dioptrienausgleich * Stativ-Anschlussgewinde * Robuster, gummiarmierter Fernglaskörper **LIEFERUMFANG** * Fernglas * Nylontasche * Trageriemen * Bedienungsanleitung84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mülleimer Zubehör VAR Standascher Dach graphit aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.127,23 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Hochwertigen
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mülleimer Zubehör VAR Standascher Dach grün aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.126,98 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
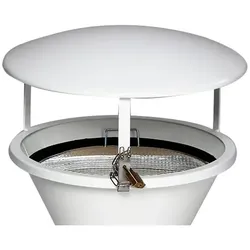
Mülleimer Zubehör VAR Standascher Dach weiß aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.132,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mülleimer Zubehör VAR Standascher Dach rot aus hochwertigen Stahlteilen gefertigt und pulverbeschichtetDas Dach, auch nachrüstbar, für alle Standaschermodelle wird aus hochwertigen Stahlteilen gefertigt und ist – als optimaler Oberflächenschutz – pulverbeschichtet. Die Konstruktion ermöglicht mittels Vorhängeschloss und Kette (gehört zum Lieferumfang) eine wirkungsvolle Diebstahlsicherung des Daches und des Kippensiebes. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.127,23 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Wie unterscheiden sich Gewinn- und Verlustrechnungen und welche Bedeutung haben sie für Unternehmen?
Die Gewinn- und Verlustrechnung zeigt die Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums auf. Sie dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistungsfähigkeit und des Erfolgs eines Unternehmens. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.