Domain quartalsabschlüsse.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschlüsse.de um.
Sind Sie am Kauf der Domain
quartalsabschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschlüsse.de kaufen?
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Nutzung
Top-Angebote
Produkte zum Begriff Nutzung:
-
Infraworld Finnischer Saunaofen Eterno (für gewerbliche und private Nutzung) 10,5 kWDer exklusive Infraworld finnische Standofen Eterno ist sowohl für gewerbliche als auch private Saunaanwendungen konzipiert und besticht durch sein klares Design mit vier Sichtseiten, ideal für Glasfronten. Ausgestattet mit einem hochwertigen ..1959,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infraworld Finnischer Saunaofen Ferro (für gewerbliche und private Nutzung) 9 kWDer finnische Infraworld Saunaofen Ferro ist ideal für Familien- und Hotelsaunen und zeichnet sich durch seine robuste Verarbeitung aus, die speziell für den gewerblichen Einsatz geeignet ist. Dank seiner 3-Manteltechnik mit Außen- und ..1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Wie unterscheiden sich Gewinn- und Verlustrechnungen und welche Bedeutung haben sie für Unternehmen?
Die Gewinn- und Verlustrechnung zeigt die Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums auf. Sie dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistungsfähigkeit und des Erfolgs eines Unternehmens. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
Top-Angebote
Produkte zum Begriff Nutzung:
-
Türsymbol Basic Mobile Nutzung verbotenKlare Regeln sichtbar gemacht – Türsymbol Basic Mobile Nutzung verboten Das Türsymbol Basic Mobile Nutzung verboten signalisiert eindeutig, dass die Nutzung von Mobiltelefonen in diesem Bereich nicht gestattet ist. Eine klare visuelle Kennzeichnung hilft dabei, Regeln durchzusetzen, Missverständnisse zu vermeiden und sensible Bereiche zu schützen. Gefertigt aus rostfreiem Edelstahl ist das Türsymbol für den dauerhaften Einsatz in öffentlichen und gewerblichen Gebäuden ausgelegt. Die widerstandsfähige Oberfläche hält täglicher Beanspruchung stand, lässt sich leicht reinigen und bleibt auch bei häufiger Nutzung optisch gepflegt. Mit seinem runden Format und einem Durchmesser von 11,6 cm ist das Symbol gut erkennbar, ohne dominant zu wirken. Die Befestigung erfolgt unkompliziert mit doppelseitigem Klebeband. Auf Bohren kann verzichtet werden, wodurch sich das Türsymbol flexibel und sauber anbringen lässt. Eine praktische Lösung für Arbeitsbereiche, Bildungseinrichtungen, Ruhezonen oder sicherheitsrelevante Räume.17,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
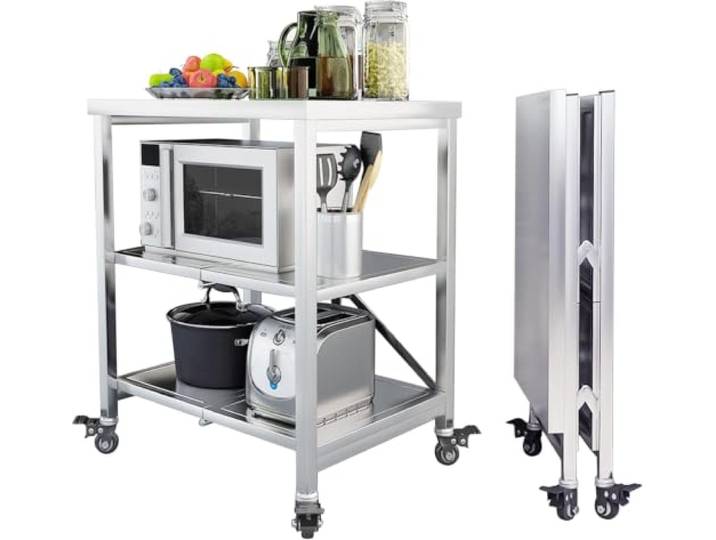
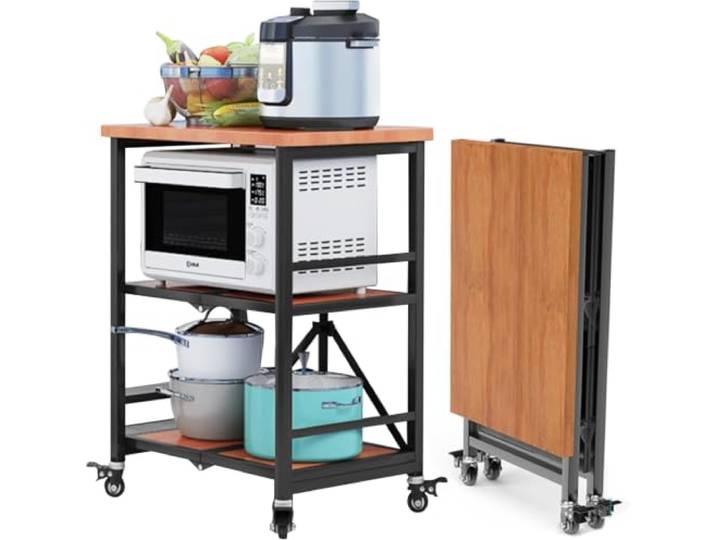
Faltbarer Rollwagen mit verriegelbaren Rädern für Küche und gewerbliche Nutzung.Faltbarer Rollwagen mit verriegelbaren Rädern für Küche und gewerbliche Nutzung.. Dieser Trolley benötigt keine Werkzeuge oder Montage, lässt sich zur einfachen Aufbewahrung leicht zusammenklappen und ist in nur 3 Sekunden aufgebaut. Dieser Trolley ist mit Universalrädern mit Bremsen ausgestattet, wodurch er mühelos zu bewegen ist und auf verschiedenen Untergründen stabil steht. Dies gewährleistet Flexibilität und Zuverlässigkeit im täglichen Gebrauch. Dieser Trolley ist aus hochwertigem Edelstahl gefertigt und verfügt über eine wasser- und ölbeständige Platte, die leicht zu reinigen ist. Es ist robust und kann bis zu 100 kg tragen. Mit glatten, polierten Kanten für bequemen Griff und einer polierten Oberfläche für ein sauberes Aussehen vereint dieser Trolley Sicherheit und Ästhetik in seinem Design. Dieser Trolley bietet drei Ablagefächer und ist ideal für die Organisation von Küchenutensilien, Obst, Gemüse und anderen Utensilien. Es eignet sich für den Heim- oder Geschäftsgebrauch in verschiedenen Umgebungen. Farbe:Edelstahl441,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infraworld Finnischer Saunaofen Eterno (für gewerbliche und private Nutzung) 10,5 kWDer exklusive Infraworld finnische Standofen Eterno ist sowohl für gewerbliche als auch private Saunaanwendungen konzipiert und besticht durch sein klares Design mit vier Sichtseiten, ideal für Glasfronten. Ausgestattet mit einem hochwertigen ..1959,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infraworld Finnischer Saunaofen Ferro (für gewerbliche und private Nutzung) 9 kWDer finnische Infraworld Saunaofen Ferro ist ideal für Familien- und Hotelsaunen und zeichnet sich durch seine robuste Verarbeitung aus, die speziell für den gewerblichen Einsatz geeignet ist. Dank seiner 3-Manteltechnik mit Außen- und ..1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Nutzung
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faltbarer Rollwagen mit verriegelbaren Rädern für Küche und gewerbliche Nutzung.Faltbarer Rollwagen mit verriegelbaren Rädern für Küche und gewerbliche Nutzung.. Dieser Trolley ist mit Universalrädern mit Bremsen ausgestattet, wodurch er mühelos zu bewegen ist und auf verschiedenen Untergründen stabil steht. Dies gewährleistet Flexibilität und Zuverlässigkeit im täglichen Gebrauch. Dieser Trolley benötigt keine Werkzeuge oder Montage, lässt sich zur einfachen Aufbewahrung leicht zusammenklappen und ist in nur 3 Sekunden aufgebaut. Mit glatten, polierten Kanten für bequemen Griff und einer polierten Oberfläche für ein sauberes Aussehen vereint dieser Trolley Sicherheit und Ästhetik in seinem Design. Dieser Trolley ist aus hochwertigem Edelstahl gefertigt und verfügt über eine wasser- und ölbeständige Platte, die leicht zu reinigen ist. Es ist robust und kann bis zu 100 kg tragen. Dieser Trolley bietet drei Ablagefächer und ist ideal für die Organisation von Küchenutensilien, Obst, Gemüse und anderen Utensilien. Es eignet sich für den Heim- oder Geschäftsgebrauch in verschiedenen Umgebungen. Farbe:Natural470,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infraworld Finnischer Saunaofen Ferro (für gewerbliche und private Nutzung) 10,5 kWDer finnische Infraworld Saunaofen Ferro ist ideal für Familien- und Hotelsaunen und zeichnet sich durch seine robuste Verarbeitung aus, die speziell für den gewerblichen Einsatz geeignet ist. Dank seiner 3-Manteltechnik mit Außen- und ..1167,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Wie unterscheiden sich Gewinn- und Verlustrechnungen und welche Bedeutung haben sie für Unternehmen?
Die Gewinn- und Verlustrechnung zeigt die Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums auf. Sie dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistungsfähigkeit und des Erfolgs eines Unternehmens. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.