Domain quartalsabschlüsse.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschlüsse.de um.
Sind Sie am Kauf der Domain
quartalsabschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschlüsse.de kaufen?
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
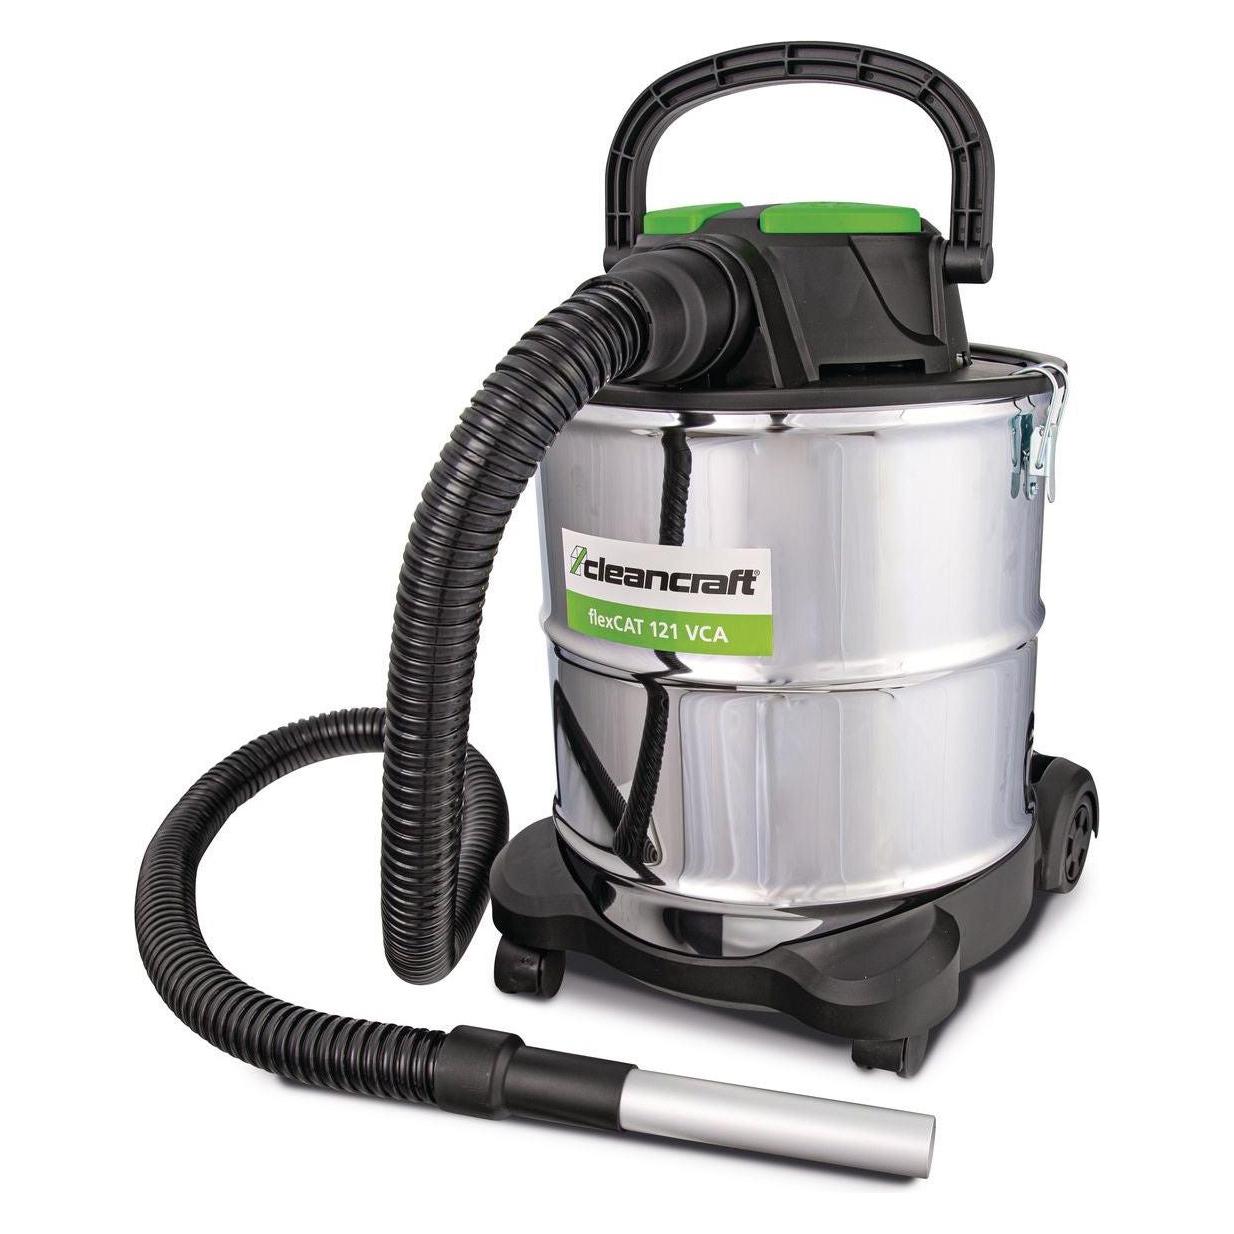
Ähnliche Suchbegriffe für Cleancraft-Aschestaubsauger-flexCAT-121
Top-Angebote
Produkte zum Begriff Cleancraft-Aschestaubsauger-flexCAT-121:
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet "121"?
"121" ist eine Zahl, die keine spezifische Bedeutung hat. Es handelt sich um eine Kombination von Ziffern, die in verschiedenen Kontexten verwendet werden kann. Die Bedeutung hängt daher von der Situation ab, in der sie verwendet wird. **
-
Was bedeutet "discord 121"?
"Discord 121" ist keine gängige Redewendung oder ein bekannter Ausdruck. Es könnte sich um eine individuelle Bezeichnung oder einen spezifischen Kontext handeln, der ohne weitere Informationen schwer zu interpretieren ist. **
-
Wer ist stärker, 121?
121 ist keine Person oder Entität, daher kann man nicht sagen, ob es stärker ist. Stärke ist eine Eigenschaft, die auf Menschen, Tiere oder Objekte angewendet wird. **
-
Was ist Pädagogik 121?
Pädagogik 121 ist eine Veranstaltung oder ein Kurs, der sich mit pädagogischen Themen und Theorien befasst. Es könnte sich um eine Einführung in die Pädagogik handeln oder um einen spezifischen Aspekt der Pädagogik, der im Kurs behandelt wird. Der genaue Inhalt und Schwerpunkt des Kurses kann je nach Hochschule oder Bildungseinrichtung variieren. **
Was bedeutet Vorauswahl * 121?
Was bedeutet Vorauswahl *121? Ist dies eine spezielle Telefonnummer oder Kurzwahl für eine bestimmte Funktion oder Dienstleistung? Wird diese Vorauswahl verwendet, um eine bestimmte Option auszuwählen oder einen bestimmten Prozess zu starten? Gibt es weitere Informationen oder Kontext, der hilfreich sein könnte, um die Bedeutung von Vorauswahl *121 zu verstehen? Wird diese Vorauswahl von einem bestimmten Anbieter oder Unternehmen verwendet? **
Was ist Religion 121?
Es gibt keine spezifische Definition für "Religion 121". Es könnte sich um einen Kurs oder eine Veranstaltung handeln, die sich mit dem Thema Religion befasst. Es ist möglich, dass es sich um einen spezifischen Kurs an einer bestimmten Universität oder Hochschule handelt. **
Top-Angebote
Produkte zum Begriff Cleancraft-Aschestaubsauger-flexCAT-121:
-
Cleancraft Aschestaubsauger flexCAT 121 VCA Sammelt mühelos kalte Asche, Sand und groben Schmutz (Aschesauger) (7003150)Cleancraft Aschestaubsauger flexCAT 121 VCA Sammelt mühelos kalte Asche, Sand und groben Schmutz (Aschesauger) (7003150)164,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Was bedeutet "121"?
"121" ist eine Zahl, die keine spezifische Bedeutung hat. Es handelt sich um eine Kombination von Ziffern, die in verschiedenen Kontexten verwendet werden kann. Die Bedeutung hängt daher von der Situation ab, in der sie verwendet wird. **
-
Was bedeutet "discord 121"?
"Discord 121" ist keine gängige Redewendung oder ein bekannter Ausdruck. Es könnte sich um eine individuelle Bezeichnung oder einen spezifischen Kontext handeln, der ohne weitere Informationen schwer zu interpretieren ist. **
Ähnliche Suchbegriffe für Cleancraft-Aschestaubsauger-flexCAT-121
-
Wer ist stärker, 121?
121 ist keine Person oder Entität, daher kann man nicht sagen, ob es stärker ist. Stärke ist eine Eigenschaft, die auf Menschen, Tiere oder Objekte angewendet wird. **
-
Was ist Pädagogik 121?
Pädagogik 121 ist eine Veranstaltung oder ein Kurs, der sich mit pädagogischen Themen und Theorien befasst. Es könnte sich um eine Einführung in die Pädagogik handeln oder um einen spezifischen Aspekt der Pädagogik, der im Kurs behandelt wird. Der genaue Inhalt und Schwerpunkt des Kurses kann je nach Hochschule oder Bildungseinrichtung variieren. **
-
Was bedeutet Vorauswahl * 121?
Was bedeutet Vorauswahl *121? Ist dies eine spezielle Telefonnummer oder Kurzwahl für eine bestimmte Funktion oder Dienstleistung? Wird diese Vorauswahl verwendet, um eine bestimmte Option auszuwählen oder einen bestimmten Prozess zu starten? Gibt es weitere Informationen oder Kontext, der hilfreich sein könnte, um die Bedeutung von Vorauswahl *121 zu verstehen? Wird diese Vorauswahl von einem bestimmten Anbieter oder Unternehmen verwendet? **
-
Was ist Religion 121?
Es gibt keine spezifische Definition für "Religion 121". Es könnte sich um einen Kurs oder eine Veranstaltung handeln, die sich mit dem Thema Religion befasst. Es ist möglich, dass es sich um einen spezifischen Kurs an einer bestimmten Universität oder Hochschule handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.