Domain quartalsabschlüsse.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschlüsse.de um.
Sind Sie am Kauf der Domain
quartalsabschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschlüsse.de kaufen?
Was ist alles Wertstoff?
Was ist alles Wertstoff? Wertstoffe sind Materialien, die recycelt oder wiederverwendet werden können, um Ressourcen zu schonen und die Umwelt zu entlasten. Dazu gehören beispielsweise Papier, Glas, Metalle, Kunststoffe und organische Abfälle. Indem diese Stoffe getrennt gesammelt und einem Recyclingprozess zugeführt werden, können sie in neue Produkte umgewandelt werden. Durch die richtige Entsorgung von Wertstoffen leisten wir alle einen wichtigen Beitrag zum Umweltschutz und zur nachhaltigen Nutzung von Ressourcen. **
Zu welchem Wertstoff gehört Wolle?
Wolle gehört zu den organischen Wertstoffen. Sie kann recycelt werden und zur Herstellung neuer Textilien verwendet werden. **

Ähnliche Suchbegriffe für Wertstoff
Top-Angebote
Produkte zum Begriff Wertstoff:
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
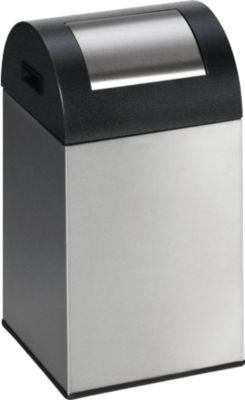
Selbstlöschende Wertstoff-Abfallsammler 85R, EdelstahlAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg593,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
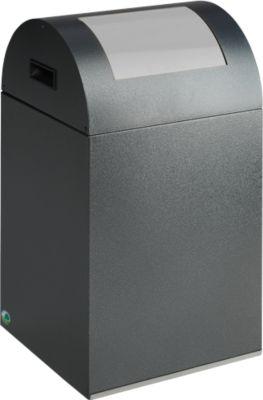
Selbstlöschende Wertstoff-Abfallsammler 40R, antiksilber/silberAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Ist es wichtig, den Toilettendeckel aus Kunststoff als Wertstoff oder Restmüll zu entsorgen?
Es ist wichtig, den Toilettendeckel aus Kunststoff als Wertstoff zu entsorgen, da er recycelt werden kann. Kunststoffe können in verschiedene Produkte recycelt werden und so zur Reduzierung von Abfall und Umweltbelastung beitragen. Es ist daher ratsam, den Toilettendeckel in die entsprechende Wertstofftonne zu werfen, wenn dies in Ihrer Region möglich ist. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
In welchen Bereichen des Umweltschutzes und der Abfallwirtschaft spielt der Begriff "Wertstoff" eine wichtige Rolle?
Der Begriff "Wertstoff" spielt eine wichtige Rolle in der Abfallwirtschaft, da er sich auf Abfälle bezieht, die recycelt oder wiederverwertet werden können. Dies betrifft insbesondere die Trennung und Sammlung von Wertstoffen wie Papier, Glas, Metall und Kunststoffen. Zudem ist der Begriff auch im Bereich des Umweltschutzes relevant, da die Wiederverwertung von Wertstoffen zur Ressourcenschonung und Reduzierung von Umweltbelastungen beiträgt. Darüber hinaus spielt der Begriff "Wertstoff" auch in der Kreislaufwirtschaft eine wichtige Rolle, da er die Rückführung von Materialien in den Produktionsprozess ermöglicht. **
Wie können wir unseren Wertstoff effizient recyceln, um die Umwelt zu schützen und natürliche Ressourcen zu schonen?
Indem wir Wertstoffe wie Plastik, Glas und Papier getrennt sammeln und recyceln. Durch die Verwendung von recycelten Materialien in der Produktion neuer Produkte. Durch bewussten Konsum und die Reduzierung von Einwegverpackungen. **
Top-Angebote
Produkte zum Begriff Wertstoff:
-
Selbstlöschende Wertstoff-Abfallsammler 40R, EdelstahlAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg439,11 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
STIER Wertstoff-Sammelsystem Premium 1x30l und 1x60l (904576)Einleitung Das STIER Wertstoff-Sammelsystem Premium überzeugt durch Qualität 'Made in Germany', Sicherheit und Design. Eigenschaften • Im Behälterinnern sorgen zwei Innenbehälter aus ebenfalls verzinktem Stahlblech für optimale Abfallaufnahme. \n• Die Abfalltüten werden durch eine frontseitig eingelassene und per Vierkantschloss verschließbare Flügeltüre entnommen (Vierkantschlüssel wird mitgeliefert). \n• Die selbstschließenden Einwurfklappen wirken feuer- und geruchshemmend. \n• Frontseitig sorgen 2 Stellfüße für den Ausgleich bei Unebenheiten. \n• Nicht brennbar gem. DIN 4102 bzw. DIN EN 13501-1. \n• Der Artikel wird vollständig in Deutschland gefertigt. \n• Anlieferung erfolgt montiert. Anwendung Durch dezentes Design und hochwertige Verarbeitung ist der STIER Wertstoff-Sammelsystem für eine Vielzahl von Anwendungsgebieten geeignet. \n• Z.B. im Büro. \n• in Geschäftsräumen. \n• in der Industrie. \n• im Lager. \n• oder in der Werkstatt. Lieferumfang • STIER Wertstoff-Sammelsystem Premium 1x30l und 1x60l. \n• Vierkantschloss inkl. Schlüssel. \n• Betriebsanleitung. (904576)376,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist alles Wertstoff?
Was ist alles Wertstoff? Wertstoffe sind Materialien, die recycelt oder wiederverwendet werden können, um Ressourcen zu schonen und die Umwelt zu entlasten. Dazu gehören beispielsweise Papier, Glas, Metalle, Kunststoffe und organische Abfälle. Indem diese Stoffe getrennt gesammelt und einem Recyclingprozess zugeführt werden, können sie in neue Produkte umgewandelt werden. Durch die richtige Entsorgung von Wertstoffen leisten wir alle einen wichtigen Beitrag zum Umweltschutz und zur nachhaltigen Nutzung von Ressourcen. **
-
Zu welchem Wertstoff gehört Wolle?
Wolle gehört zu den organischen Wertstoffen. Sie kann recycelt werden und zur Herstellung neuer Textilien verwendet werden. **
-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Wertstoff
-
Selbstlöschende Wertstoff-Abfallsammler 85R, EdelstahlAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg593,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Selbstlöschende Wertstoff-Abfallsammler 40R, antiksilber/silberAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
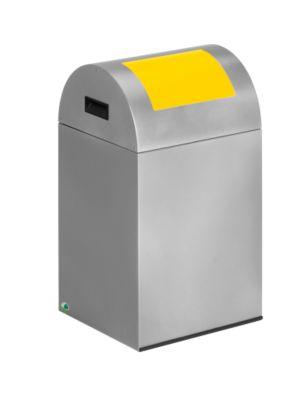
Selbstlöschende Wertstoff-Abfallsammler 40R, silber/gelbAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
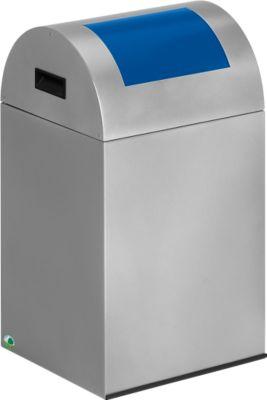
Selbstlöschende Wertstoff-Abfallsammler 40R, silber/blauAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Ist es wichtig, den Toilettendeckel aus Kunststoff als Wertstoff oder Restmüll zu entsorgen?
Es ist wichtig, den Toilettendeckel aus Kunststoff als Wertstoff zu entsorgen, da er recycelt werden kann. Kunststoffe können in verschiedene Produkte recycelt werden und so zur Reduzierung von Abfall und Umweltbelastung beitragen. Es ist daher ratsam, den Toilettendeckel in die entsprechende Wertstofftonne zu werfen, wenn dies in Ihrer Region möglich ist. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
In welchen Bereichen des Umweltschutzes und der Abfallwirtschaft spielt der Begriff "Wertstoff" eine wichtige Rolle?
Der Begriff "Wertstoff" spielt eine wichtige Rolle in der Abfallwirtschaft, da er sich auf Abfälle bezieht, die recycelt oder wiederverwertet werden können. Dies betrifft insbesondere die Trennung und Sammlung von Wertstoffen wie Papier, Glas, Metall und Kunststoffen. Zudem ist der Begriff auch im Bereich des Umweltschutzes relevant, da die Wiederverwertung von Wertstoffen zur Ressourcenschonung und Reduzierung von Umweltbelastungen beiträgt. Darüber hinaus spielt der Begriff "Wertstoff" auch in der Kreislaufwirtschaft eine wichtige Rolle, da er die Rückführung von Materialien in den Produktionsprozess ermöglicht. **
-
Wie können wir unseren Wertstoff effizient recyceln, um die Umwelt zu schützen und natürliche Ressourcen zu schonen?
Indem wir Wertstoffe wie Plastik, Glas und Papier getrennt sammeln und recyceln. Durch die Verwendung von recycelten Materialien in der Produktion neuer Produkte. Durch bewussten Konsum und die Reduzierung von Einwegverpackungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.