Domain quartalsabschlüsse.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschlüsse.de um.
Sind Sie am Kauf der Domain
quartalsabschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschlüsse.de kaufen?
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
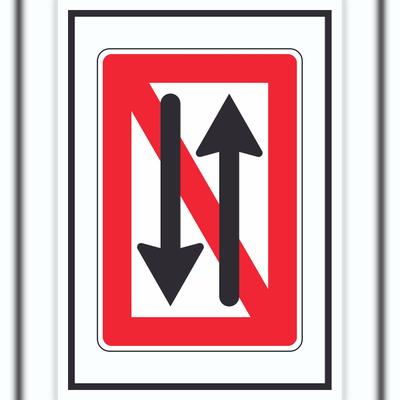

Ähnliche Suchbegriffe für Überholen
Top-Angebote
Produkte zum Begriff Überholen:
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
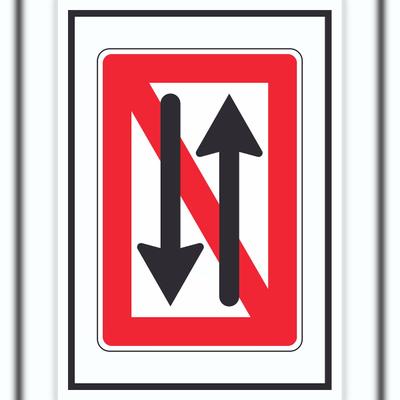
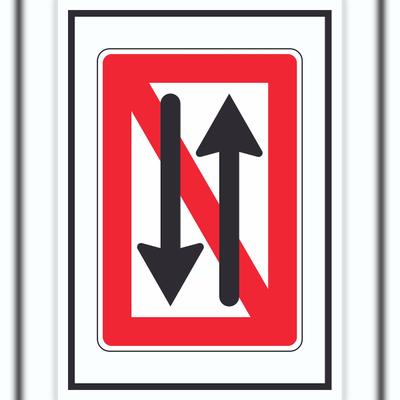
HB-Druck Begegnen und überholen verboten Symbol A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum überholen LKWs?
LKWs überholen in der Regel, um andere langsamere Fahrzeuge zu überholen und ihre Fahrt fortzusetzen. Dies kann notwendig sein, um den Verkehrsfluss aufrechtzuerhalten oder um die vorgeschriebenen Geschwindigkeitsbegrenzungen einzuhalten. Es ist wichtig, dass LKWs sicher überholen, indem sie genügend Platz und Zeit für den Überholvorgang einplanen. **
-
Darf ich überholen?
Das hängt von der Verkehrssituation ab. Wenn es sicher ist und du genügend Platz hast, um zu überholen, kannst du es tun. Achte jedoch immer auf die Verkehrsregeln und die Signale anderer Verkehrsteilnehmer. **
-
Warum überholen LKW-Fahrer?
LKW-Fahrer überholen in der Regel, um andere Fahrzeuge zu überholen, die langsamer fahren oder blockieren. Dies kann notwendig sein, um den Verkehrsfluss aufrechtzuerhalten und Verzögerungen zu vermeiden. Es ist wichtig, dass LKW-Fahrer sicher überholen und dabei alle Verkehrsregeln und -vorschriften beachten. **
-
Warum darf man überholen?
Man darf überholen, um ein langsamer fahrendes Fahrzeug zu passieren und somit den Verkehrsfluss aufrechtzuerhalten. Dabei sollte jedoch immer auf die Verkehrssituation geachtet werden, um keine Gefährdung für andere Verkehrsteilnehmer zu verursachen. Überholen ist nur erlaubt, wenn ausreichend Platz vorhanden ist und keine Verkehrsregeln verletzt werden. **


Wann Straßenbahn rechts überholen?
Wann Straßenbahn rechts überholen? In der Regel ist es nicht erlaubt, eine Straßenbahn rechts zu überholen, da sie oft an Haltestellen anhält und Fahrgäste ein- und aussteigen. Es ist wichtig, die Straßenbahn zu beachten und ihr Vorfahrt zu gewähren. Nur in Ausnahmefällen, wenn die Straßenbahn zum Beispiel aufgrund eines Hindernisses oder einer Baustelle blockiert ist und sich nicht bewegt, könnte es erlaubt sein, sie vorsichtig rechts zu überholen. Es ist jedoch ratsam, in solchen Situationen besonders vorsichtig zu sein und auf mögliche Gefahren zu achten. Letztendlich sollte man sich immer an die Verkehrsregeln halten und die Sicherheit aller Verkehrsteilnehmer im Blick behalten. **
Darf man innerorts überholen?
Ja, innerorts darf man unter bestimmten Bedingungen überholen. Es ist erlaubt, wenn die Verkehrslage es zulässt, keine Gefährdung oder Behinderung anderer Verkehrsteilnehmer entsteht und keine Verkehrszeichen oder -regeln dagegen sprechen. Allerdings ist das Überholen innerorts oft mit höheren Risiken verbunden und sollte deshalb nur vorsichtig und verantwortungsvoll durchgeführt werden. **
Top-Angebote
Produkte zum Begriff Überholen:
-
HB-Druck Begegnen und überholen verboten Symbol A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hehemann, Christoph: Bilanzen verstehen und auswerten - SchnelleinstiegBilanzen verstehen und auswerten - Schnelleinstieg , Die Wirtschaftlichkeit von Unternehmen beurteilen , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: mitp Schnelleinstieg##, Autoren: Hehemann, Christoph, Seitenzahl/Blattzahl: 228, Keyword: Finanzen; abschreibungen; benchmarking; bestandskonto; bilanz; bilanzanalyse; bilanzen; bilanzen lesen; buch; buchführung; buchhaltung; bücher; cashflow; eigenkapital; erfolgskonto; finanzanlage; finanzwesen; gewinn und verlustrechnung; inventar; jahresabschluss; kapitalflussrechnung; kapitalwertmethode; kostenarten; liquidität; mitp; rechnungswesen; rendite; rentabilität; rückstellung; shareholder value; steuer; verbindlichkeiten; working capital; working capital management, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Buchführung, Rechnungswesen, Controlling, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MITP Verlags GmbH, Verlag: MITP Verlags GmbH, Verlag: mitp Verlags GmbH & Co.KG, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 310, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich korrekte Gewinn- und Verlustrechnungen in der Buchhaltung?
Um korrekte Gewinn- und Verlustrechnungen zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Diese werden dann in der Gewinn- und Verlustrechnung gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle relevanten Buchungsbelege und Unterlagen sorgfältig zu prüfen und zu dokumentieren. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Warum überholen LKWs?
LKWs überholen in der Regel, um andere langsamere Fahrzeuge zu überholen und ihre Fahrt fortzusetzen. Dies kann notwendig sein, um den Verkehrsfluss aufrechtzuerhalten oder um die vorgeschriebenen Geschwindigkeitsbegrenzungen einzuhalten. Es ist wichtig, dass LKWs sicher überholen, indem sie genügend Platz und Zeit für den Überholvorgang einplanen. **
-
Darf ich überholen?
Das hängt von der Verkehrssituation ab. Wenn es sicher ist und du genügend Platz hast, um zu überholen, kannst du es tun. Achte jedoch immer auf die Verkehrsregeln und die Signale anderer Verkehrsteilnehmer. **
Ähnliche Suchbegriffe für Überholen
-
HB-Druck Begegnen und überholen verboten Symbol A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Begegnen und überholen verboten Symbol A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum überholen LKW-Fahrer?
LKW-Fahrer überholen in der Regel, um andere Fahrzeuge zu überholen, die langsamer fahren oder blockieren. Dies kann notwendig sein, um den Verkehrsfluss aufrechtzuerhalten und Verzögerungen zu vermeiden. Es ist wichtig, dass LKW-Fahrer sicher überholen und dabei alle Verkehrsregeln und -vorschriften beachten. **
-
Warum darf man überholen?
Man darf überholen, um ein langsamer fahrendes Fahrzeug zu passieren und somit den Verkehrsfluss aufrechtzuerhalten. Dabei sollte jedoch immer auf die Verkehrssituation geachtet werden, um keine Gefährdung für andere Verkehrsteilnehmer zu verursachen. Überholen ist nur erlaubt, wenn ausreichend Platz vorhanden ist und keine Verkehrsregeln verletzt werden. **
-
Wann Straßenbahn rechts überholen?
Wann Straßenbahn rechts überholen? In der Regel ist es nicht erlaubt, eine Straßenbahn rechts zu überholen, da sie oft an Haltestellen anhält und Fahrgäste ein- und aussteigen. Es ist wichtig, die Straßenbahn zu beachten und ihr Vorfahrt zu gewähren. Nur in Ausnahmefällen, wenn die Straßenbahn zum Beispiel aufgrund eines Hindernisses oder einer Baustelle blockiert ist und sich nicht bewegt, könnte es erlaubt sein, sie vorsichtig rechts zu überholen. Es ist jedoch ratsam, in solchen Situationen besonders vorsichtig zu sein und auf mögliche Gefahren zu achten. Letztendlich sollte man sich immer an die Verkehrsregeln halten und die Sicherheit aller Verkehrsteilnehmer im Blick behalten. **
-
Darf man innerorts überholen?
Ja, innerorts darf man unter bestimmten Bedingungen überholen. Es ist erlaubt, wenn die Verkehrslage es zulässt, keine Gefährdung oder Behinderung anderer Verkehrsteilnehmer entsteht und keine Verkehrszeichen oder -regeln dagegen sprechen. Allerdings ist das Überholen innerorts oft mit höheren Risiken verbunden und sollte deshalb nur vorsichtig und verantwortungsvoll durchgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.